一文拆解光模块产业链
来源:51算力公众号 · 作者:学习大鳄 · 在微信阅读原文 ↗
站在2026年初这个时间节点回望,光模块(Optical Module)无疑是过去三年AI浪潮中最具确定性、爆发力最强的赛道之一。如果说GPU是AI时代的“大脑”,那么光模块就是连接这些大脑、实现超大规模协同工作的“神经纤维”。
本文将拆解光模块产业链,从底层原理到投资逻辑,一文看懂这个算力基石。
一、 通俗拆解:光模块到底是什么?
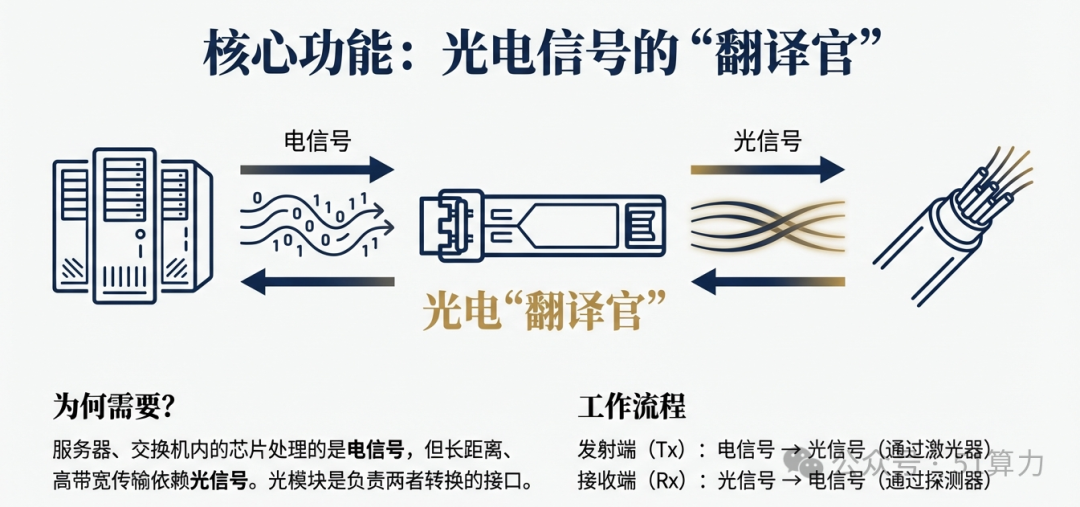
要理解光模块,我们先看一个矛盾:计算用电,传输靠光。
我们的服务器、显卡(GPU)内部跑的都是电信号,电信号在电路板上跑得很快,但一旦要跨越服务器、跨越机柜进行长距离传输,电信号就会面临巨大的损耗和干扰,就像在泥泞的乡间小道上开车,跑不快也跑不远。
而光信号(激光)不同,它在光纤里传输几乎没有损耗,速度极快,就像是在真空的高速公路上飞驰。
光模块的作用,就是充当“翻译官”:
-
发送端:把服务器出来的“电信号”翻译成“光信号”(电变光)。
-
接收端:把光纤传过来的“光信号”翻译回“电信号”(光变电)。
简单来说,没有光模块,数万颗GPU就无法连接成一个整体,AI大模型也就无法完成训练。
二、 需求爆发:为何AI时代它是“刚需中的刚需”?
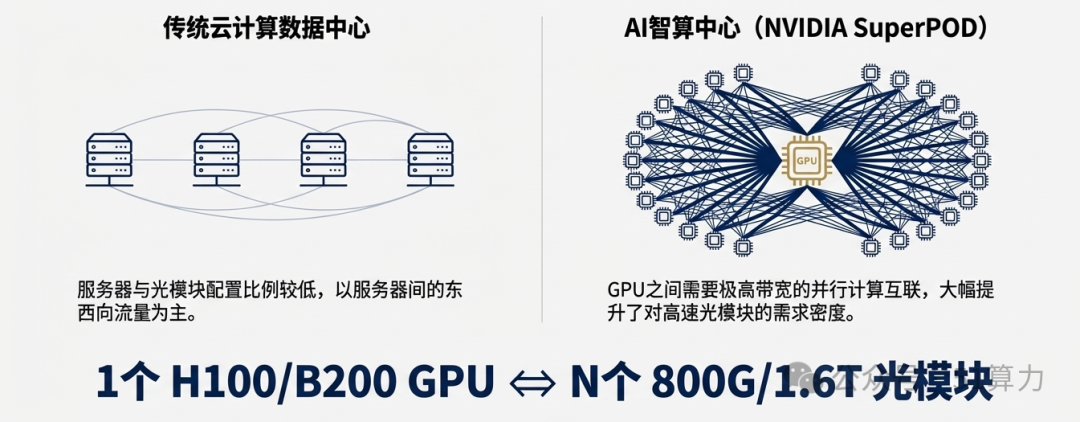
在传统的云计算时代,光模块的需求是平稳增长的。但进入AI时代(尤其是2024-2026年),需求呈指数级爆发,核心原因有三点:
1. 架构的跃迁:从“东西流量”到“全连接”
传统机房是看网页、存数据,流量不大。而AI训练需要数万张GPU频繁交换数据。为了减少延迟,AI数据中心采用了“胖树(Fat-Tree)”架构。在这种架构下,为了保证带宽不阻塞,光模块的数量与GPU的数量比例(即“配比”)大幅提升。
在H100/H800时代,GPU与光模块的比例约为1:3。
在2025-2026年的Blackwell及Rubin架构下,由于采用了更密集的NVLink连接,比例正向1:5甚至1:10演进。
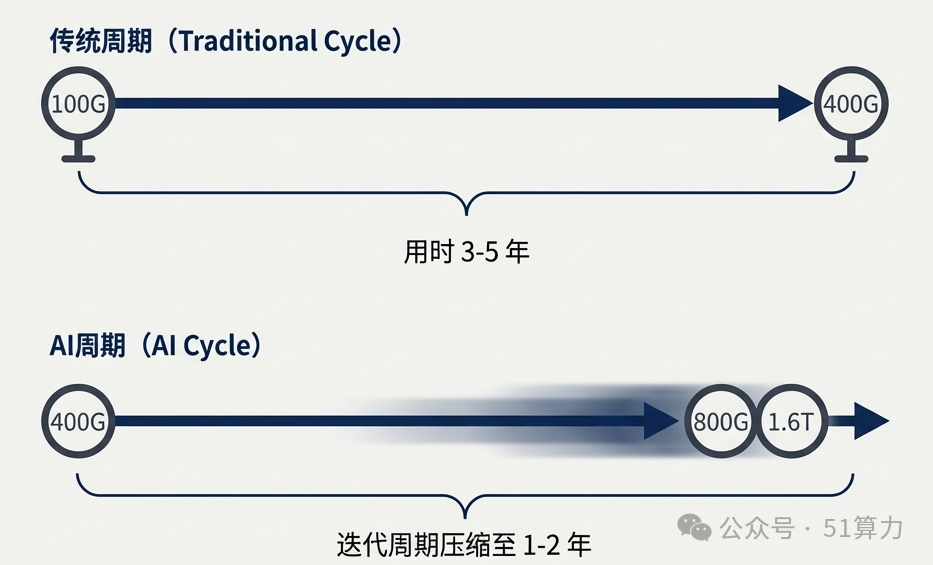
2. 速率的迭代:1.6T时代的降临
传统年代,光模块从100G走到400G,花了5年的时间。而在在AI时代,从400G到800G的大规模推广也就是过去一年的功夫。
2024年是800G光模块的放量元年,而2026年则是1.6T光模块的规模化商用元年。
随着GPU算力每18个月翻数倍,光模块必须每两年翻一倍速率才能跟上。1.6T模块的单价更高、毛利更高,直接带动了头部厂商的业绩戴维斯双击。
3. 需求量估算
根据LightCounting等机构的最新预测,2026年全球光模块市场规模预计将突破180亿美元。其中,仅北美四巨头(Google, Meta, Microsoft, Amazon)对800G和1.6T的需求就占据了半壁江山。2026年,1.6T光模块的全球出货量预计将突破500万支,成为增长最快的细分品种。
三、 产业链全景:上游攻坚,中游称霸
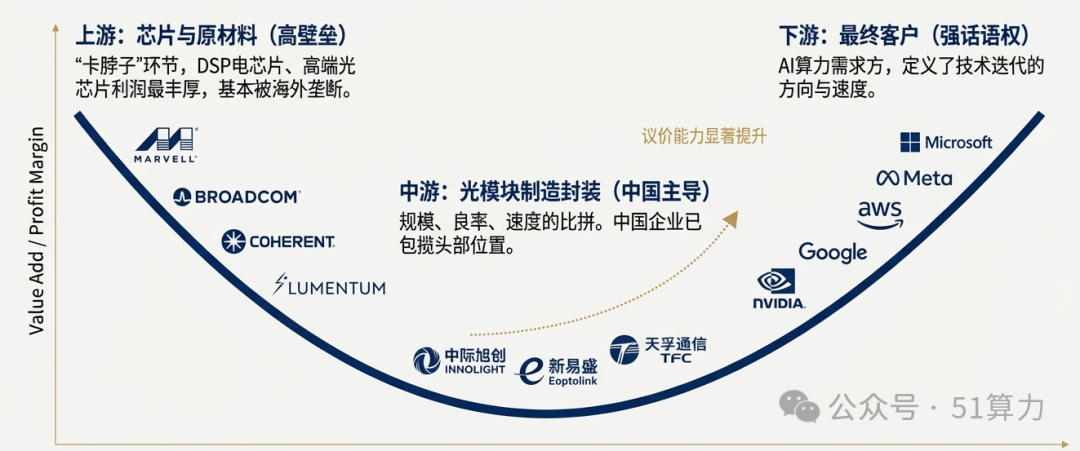
光模块产业链可以分为上、中、下游,其价值分布呈现典型的“微笑曲线”。
1. 上游:核心元器件(自主可控的主战场)
这是技术壁垒最高的环节,占据成本的70%以上。
光芯片(Laser & PD):
-
EML(电吸收调制激光器):高端1.6T模块的核心,长期由Coherent、Lumentum主导。
-
中国进展:2026年,国产芯片厂商如源杰科技已实现100G EML的批量供货,并加速向200G EML迈进;长光华芯在VCSEL(短距)和高功率CW激光器(硅光用)上取得了重大突破。
电芯片(DSP/Driver/TIA):
-
DSP(数字信号处理):高速模块的“大脑”,功耗占比最高。全球由博通(Broadcom)和美满电子(Marvell)垄断。
-
中国进展:虽然先进制程DSP仍存差距,但在LPO(线性驱动)趋势下,国内模拟芯片厂商正通过“去DSP化”策略实现弯道超车。
2. 中游:模块封装(中国厂商的天下)
将上述芯片封装成完整的光模块。
-
主要玩家:中国厂商凭借极致的交付能力和成本控制,已经占据了全球前十大厂商中的七席。
-
领头羊:中际旭创(Innolight)、新易盛(Eoptolink)、天孚通信(TFC)。
3. 下游:应用终端
-
云服务商(CSP):微软、谷歌、亚马逊、阿里、腾讯等。
-
设备商:华为、中兴、思科、英伟达(NVIDIA,现在也是最大的光模块买家和卖家之一)。
四、 竞争格局:中外厂商的博弈
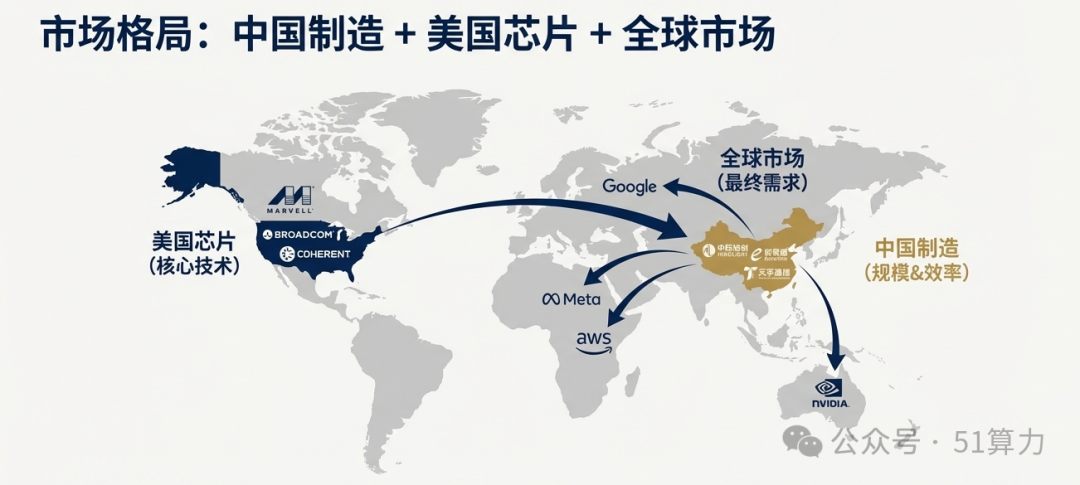
目前,光模块领域呈现出“芯片在美,封装在中”的稳固格局。
根据最新的行业数据,光模块全球前十企业的市占率已向头部高度集中,中国企业占据七席:
| 排名 | 企业 | 市占率(估) | 核心优势 | 劣势/挑战 |
|---|---|---|---|---|
| 1 | 中际旭创 (Innolight) | 28% | 1.6T先发优势,与NVIDIA深度绑定,良率全球最高。 | 对单一核心大客户依赖度较高。 |
| 2 | Coherent | 15% | 垂直一体化,自产高端光芯片,在800G/1.6T EML领先。 | 运营成本高,对市场需求响应速度略慢。 |
| 3 | 新易盛 (Eoptolink) | 12% | 极强的成本控制,LPO方案先行者,海外工厂布局早。 | 芯片自给率仍有提升空间。 |
| 4 | 思科 (Acacia) | 9% | 核心相干光技术霸主,主打DCI(数据中心互联)。 | 产品主要服务于自家交换机生态。 |
| 5 | 华为 (HiSilicon) | 8% | 垂直整合能力极强,拥有自主芯片和完整算力链。 | 全球部分市场准入受限。 |
| 6 | 天孚通信 (TFC) | 7% | 无可撼动的光引擎代工地位,配套能力全球第一。 | 作为组件供应商,单价低于模块整机。 |
| 7 | 光迅科技 (Accelink) | 5% | 产业链最全,国家队背景,电信级市场极其稳健。 | 市场化反应速度相比民企稍慢。 |
| 8 | Lumentum | 5% | 光芯片专利储备深厚,高端元器件统治力强。 | 模块封装业务受中国企业挤压严重。 |
| 9 | 海信宽带 (Hisense) | 4% | 接入网及短距传输领先,市场基础稳固。 | 在超高端1.6T算力模块领域发力稍晚。 |
| 10 | 索尔思 (Source Phot.) | 3% | 拥有部分自产芯片能力,产品线覆盖面广。 | 被收购后正处于战略整合期。 |
分析结论:中国厂商通过800G这一代产品已经彻底证明了其在高速率产品上的领先地位。2026年1.6T的量产,预计将进一步巩固中际旭创、新易盛的全球霸主地位。
五、 未来趋势:技术变革的四个关键词
到了2026年,光模块不再只是简单的“封装”,以下四大技术趋势决定了未来三年的溢价权:
1. LPO(线性驱动可插拔光模块)
去DSP化。传统的DSP芯片功耗很高,LPO技术通过线性驱动直接连接,大幅降低功耗和延迟。对于追求极致能效的AI算力中心来说,LPO是2025-2026年的重要增量。
2. 硅光技术(Silicon Photonics)
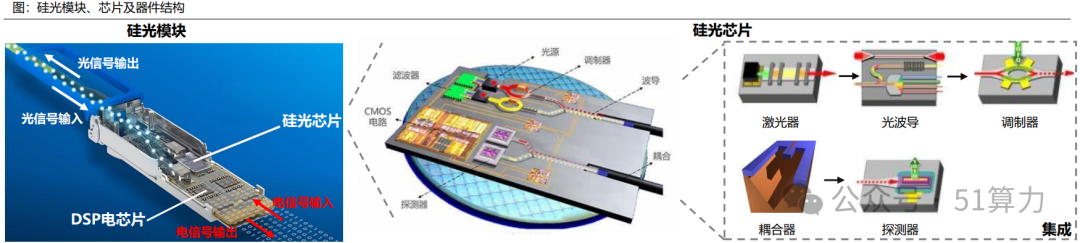
以硅代芯。将光路集成在硅基芯片上,解决传统分立器件的体积和成本问题。目前800G硅光方案已趋于成熟,2026年硅光模块的市场份额有望突破50%。
3. TFLN(薄膜铌酸锂)
1.6T/3.2T的“神油”。当速率达到1.6T以上时,传统的磷化铟材料接近物理极限。薄膜铌酸锂凭借极高的带宽和超低电压,被视为下一代高速调制器的核心材料。
4. CPO(共封装光学):终极形态
这是2026年最受关注的“黑科技”。
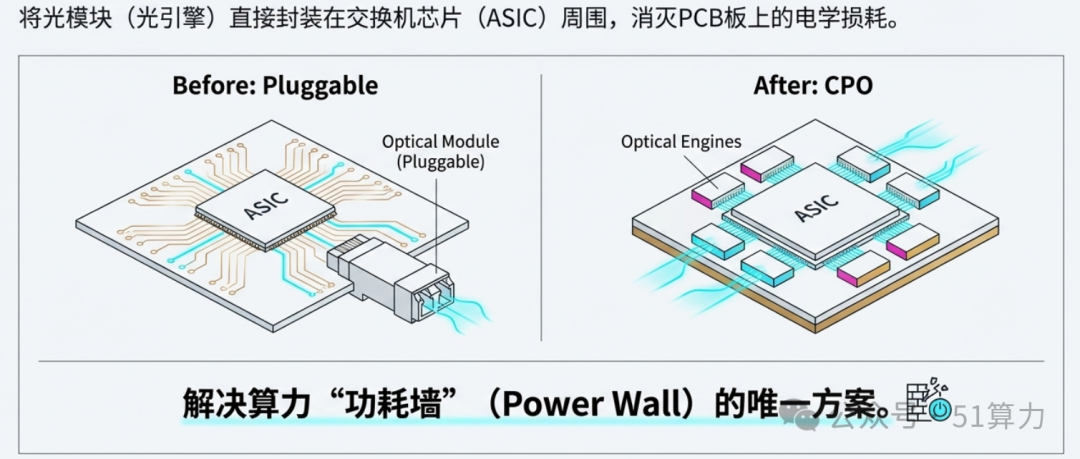
原理:将光模块直接“焊”在交换机芯片(ASIC)周围,消灭PCB板上的电学损耗。
意义:它是解决算力功耗墙(Power Wall)的唯一方案。英伟达、博通、台积电在2025年底已推出商用级CPO交换机平台。尽管存在不可维修等痛点,但在超大规模集群中已展现出不可替代性。
六、 产业链地图:哪些公司值得关注?
在2026年这个关口,我们需要寻找的是“确定性的量增”和“突破性的技术”。
1. 核心模块公司(稳健增长):
-
中际旭创S:全球光模块龙头。其1.6T产品出货量领先,且在硅光领域布局深,是行业贝塔的代表。
-
新易盛:二龙头。在LPO和高端产品研发上追赶快,毛利率水平持续处于高位。
2. 高增长组件公司(代工领先):
天孚通信:被誉为光模块界的“立讯精密”。它不直接卖模块,但头部厂商的高端光引擎都由它提供,壁垒高。
3. 颠覆性技术公司:
-
光库科技:重点关注其在薄膜铌酸锂(TFLN)领域的进展。如果1.6T时代TFLN渗透率提升,其成长空间大。
-
源杰科技:国产光芯片的希望。关注其100G EML芯片在高端模块中的国产替代进程。
结语
2026年,光模块行业已经从“纯粹讲故事”进入到了“兑现承诺”的深水区。单纯看产量已经不够了,更要关注谁能率先攻克1.6T的良率瓶颈,以及谁能在CPO(共封装光学)等前瞻技术上占得先机。
AI不倒,算力不止;算力不止,光模块长红。