一文拆解CPO产业链
来源:51算力公众号 · 作者:学习大鳄 · 在微信阅读原文 ↗
在AI数据中心,如果说GPU是心脏,那么光通信网络就是流动的血液。然而,当算力跨入数万级GPU集群时代,传统的血液循环系统——“可插拔光模块”正面临功耗与性能墙。在这种情况下,CPO(Co-packaged Optics,共封装光学)应运而生。
2026年1月,英伟达(NVIDIA)在CES上正式发布了集成了硅光子技术的Spectrum-X以太网交换机,标志着CPO正式进入商业化“深水区”。本文将拆解CPO产业链,看清光通信领域即将到来的变革。
一、通俗拆解:什么是CPO?它和光模块是什么关系?
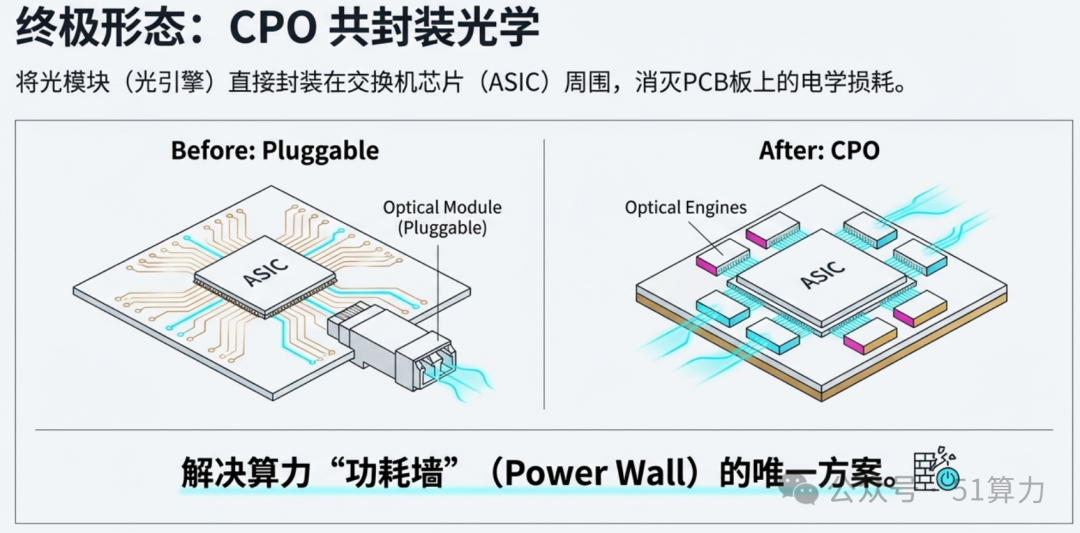
1. 技术原理:“把厨房搬进餐厅”
要理解CPO,我们先看传统方案:目前数据中心用的是可插拔光模块。
- 传统方案(Pluggable):交换芯片(ASIC)在主板中央,光模块插在设备面板上。两者之间隔着长长的PCB走线。电信号从芯片出发,像送外卖一样,要在复杂的电路板上跑很远才能到达光模块,从而进行“电转光”。
痛点:距离越长,信号损耗越大,为了推力,必须给芯片加压,导致功耗激增。
- CPO方案(共封装):顾名思义,就是将“光引擎”和“交换芯片”打包封装在同一个基板上。
比喻:以前是“外卖配送”(信号走PCB长线),现在是“厨房就在餐桌旁”。厨师(芯片)刚做好的菜(信号),转身就交给了服务员(光引擎),直接通过光纤传输出去。
2. CPO与光模块的关系(光模块内容可见上篇文章拆解)
CPO并不是消灭了光模块的功能,而是改变了它的形态。
-
从“独立零件”变为“系统组件”:传统光模块是标准化的外设,可以随时拔插;CPO则是将光模块“拆解”并“集成”到了芯片包里。
-
硅光技术(Silicon Photonics)是核心:CPO的核心支撑是硅光技术。通过半导体工艺,在硅片上集成激光器、调制器、探测器等光学器件,让光和电在同一块晶圆上工作。
二、英伟达:为什么它是CPO的头号推手?
1. 解决“功耗墙”与“I/O墙”
黄仁勋曾指出,AI工厂最大的成本不是芯片本身,而是电力和散热。
-
功耗降低50%以上:传统光模块中,DSP(数字信号处理)芯片占了总功耗的近一半。CPO方案由于缩短了电信号传输距离,可以舍弃高功耗的DSP,改为线性直驱(LPO模式)或直接封装,单端口功耗可降低约50%-70%。
-
带宽密度提升:AI大模型需要数万颗GPU互联,CPO能提供更高的单位面积带宽密度,支持单芯片400T乃至1.2P的超大交换容量。
2. 当前技术进展与瓶颈
2026年现状:英伟达的Spectrum-X和Quantum-X系列已开始部分采用CPO架构,支持单端口200G/400G的超大规模集成。
为什么还没大规模普及?
-
良率与可靠性:CPO是高度集成的。如果一个光通道坏了,可能要废掉整颗昂贵的交换芯片,这让云厂商很头疼。
-
散热难题:把发热巨大的交换芯片和对温度极敏感的激光器放在一起,对液冷散热技术提出了极高要求。
-
标准化:过去光模块各家通用,CPO则需要芯片厂、封装厂、光学厂深度耦合,标准尚未完全统一。
预计普及时间:
2026年为小规模商用元年,2027-2028年随着1.6T/3.2T标准的成熟,CPO将在全球顶级智算中心(如Meta、Google)迎来规模化普及。
三、灵魂拷问:CPO普及会导致光模块需求下降吗?
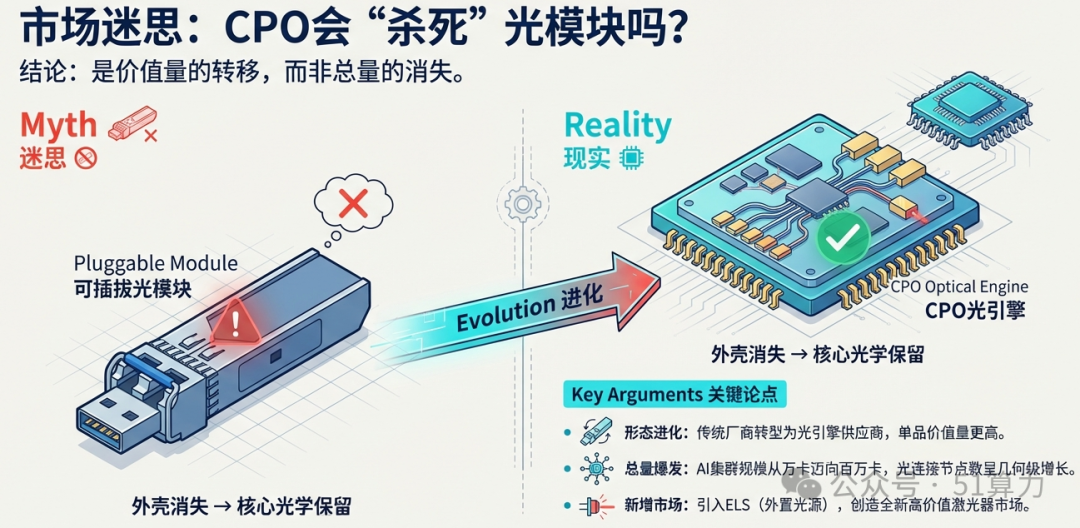
这是一个常见的误区。人们担心的是:既然集成了,那卖独立光模块的公司不就没生意了?
但其实这是:价值量的转移,而非总量的消失。
1.形态进化:传统模块厂商正转型为“CPO光引擎”供应商。虽然没有了外壳,但核心的光学芯片和封装技术依然握在他们手里,且单价值量更高。
2.总量爆发:随着AI集群从万卡迈向十万卡、百万卡,光连接的节点数呈几何倍数增长。即便CPO渗透率提升,剩下的可插拔模块市场依然巨大。
3.ELS(外置光源)需求新增:为了避开芯片热量,CPO通常采用外置激光器。这一块带来了全新的、高单价的激光器模块市场。
四、产业链拆解:都有哪些参与者?
CPO产业链可分为上、中、下游:
1. 上游:核心元器件与材料
- 激光器/外置光源(ELS):CPO的“光源”。要求高功率、高稳定性。
主要玩家:Lumentum、Coherent、源杰科技(中国)、长光华芯(中国)。
- 硅光芯片设计与平台:CPO的心脏。
主要玩家:英特尔、英伟达(自研)、赛微电子(代工)。
- 先进封装材料:陶瓷基板、散热材料、FAU(光纤阵列)。
主要玩家:天孚通信(中国)、太辰光(中国)。
2. 中游:封装与光引擎集成
这是技术含量最高的部分,涉及光学封装(OSAT)和模块集成。
-
交换芯片巨头:博通(Broadcom)、英伟达、迈威尔(Marvell)。
-
光引擎集成商:天孚通信、中际旭创、新易盛、光迅科技。
-
封装测试:长电科技、通富微电、日月光(ASE)。
3. 下游:应用终端
-
云服务巨头(CSP):Meta、Google、Microsoft、亚马逊AWS。
-
网络设备商:思科、中兴通讯、紫光股份(新华三)。
五、竞争格局:中国企业的地位
1. 全球格局:美系定标准,中系强制造
-
美国厂商:掌握底层架构和核心ASIC芯片。博通和英伟达是规则制定者。
-
中国厂商:在光模块领域拥有领先地位(全球Top 10中占6席)。在CPO时代,中国企业的优势正在从“劳动力红利”转向“精密制造与快速迭代红利”。
2. 中国参与者
-
中际旭创:在800G/1.6T光模块上的高端份额领先。在CPO领域,其硅光技术布局较深深,已与北美大厂联合开发CPO样机。
-
天孚通信:它的优势在于光引擎的精密制造。不管CPO怎么变,光连接所需的FAU、Lens、隔离器都绕不开天孚。它是CPO时代的“送水人”。
六、 CPO领域值得关注的方向
1. 关注方向:激光器芯片(ELS)
-
关注逻辑:过去高端激光器被海外垄断。CPO对大功率连续激光器需求极大,国产替代空间广阔。
-
关注公司:源杰科技(100G激光器突破,切入CPO供应链)、长光华芯。
2. 关注方向:硅光技术与集成封装
-
关注逻辑:硅光是CPO的唯一路径。谁能低成本、高收率地做出硅光模块,谁就赢了。
-
关注公司:中际旭创(确定性强)、新易盛(LPO/CPO双向布局)。
3. 关注方向:无源器件与精密配套
-
关注逻辑:CPO对光学耦合要求极高,高价值量的陶瓷套管、FAU需求激增。
-
关注公司:天孚通信(护城河深)、太辰光(海外市场占比高)。
4. 关注方向:热管理(液冷)
-
关注逻辑:CPO设备功率高,风冷已到极限,液冷是必选项。
-
关注公司:英维克。