一文拆解AIPCB产业链
来源:51算力公众号 · 作者:学习大鳄 · 在微信阅读原文 ↗
在传统的电子产业认知中,PCB(印制电路板)常被视为具有周期属性的下游加工业。但过去几年,在AI算力爆发的推动下,PCB的属性正在发生深刻变化:它不再仅仅是元器件的支撑体,而是解决超高速信号传输、复杂系统互联的核心组件。
从英伟达的H系列、Blackwell架构、到Rubin架构,PCB的层数、材料、价值量都在指数级跳跃,催生了一个年增速超30%的高景气细分行业AIPCB。
一、 PCB的技术原理与主要分类
1. 技术原理:电子系统的“交通网”
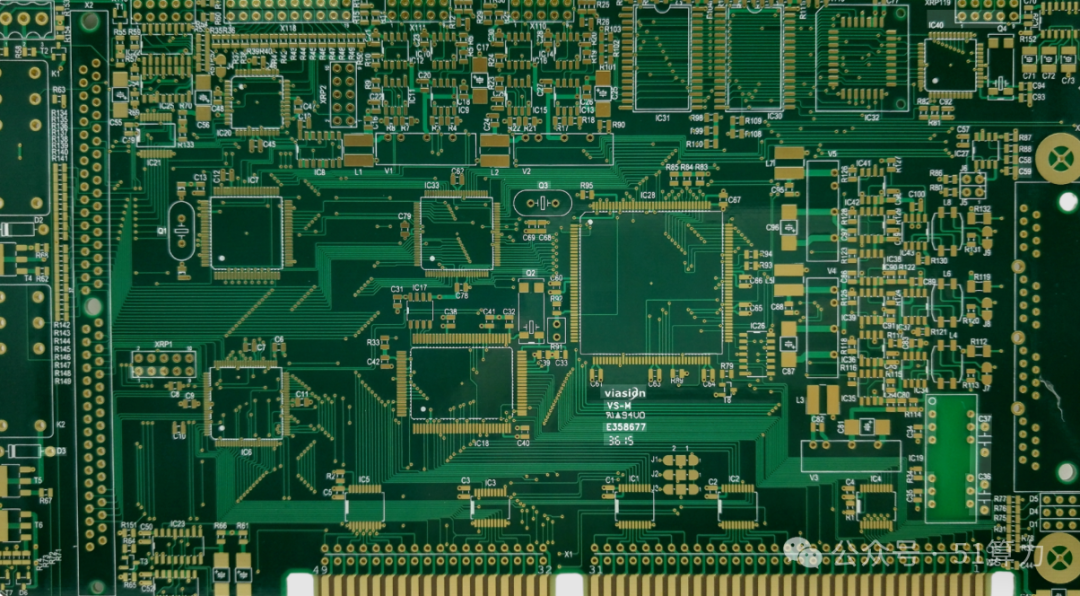
PCB(Printed Circuit Board)的本质是在绝缘基材上,通过刻蚀、电镀等工艺,形成预定的导电图形。如果说芯片是大脑,那么PCB就是神经系统,负责在各个电子元器件之间传输电力和信号。其核心生产工艺包括开料、钻孔、电镀、图形转移、蚀刻、层压等。
2. 主要产品分类
PCB的分类维度众多,结合AI时代的需求变化,核心可分为五大类,也是后续AIPCB需求爆发的核心载体:
| 产品类别 | 核心特点 | AI时代核心场景 |
|---|---|---|
| 高多层刚性PCB | 层数≥8层,高层数可达20-40层,具备高布线密度、高可靠性 | AI服务器主板、GPU加速卡板、数据中心交换机线卡/背板 |
| 高速高频PCB | 采用低介电常数(Dk)、低损耗因子(Df)基材,信号传输损耗低、抗干扰能力强 | 112G/224G高速交换机、AI服务器NVLink桥接板、光模块配套PCB |
| HDI高密度互联板 | 采用盲埋孔、任意层互联技术,线宽线距更细,集成度更高 | AI手机、AI PC、边缘AI终端、车载智能驾驶域控 |
| 柔性PCB(FPC)/刚挠结合板 | 可弯折、轻量化、适配复杂空间 | AI可穿戴设备、折叠屏AI手机、机器人传感器模块 |
| IC载板(封装基板) | 线宽线距达微米/亚微米级,是芯片封装的核心载体,分为ABF载板、BT载板、HBM载板 | AI GPU/CPU Chiplet封装、HBM高带宽内存、AIoT芯片封装 |
二、 AI时代的突变:PCB的技术进化与需求爆发
1. 核心技术要求的质变
进入AI时代,服务器处理的数据量呈几何级数增长,这对PCB提出了三个近乎苛刻的要求:
-
极低信号损耗(Ultra-Low Loss):随着传输速率从56Gbps向112Gbps甚至224G迈进,信号在PCB链路中的损耗必须极小。这意味着基材(CCL)必须升级至M7、M8甚至M9级别。
-
高散热与稳定性:单个AI机架(如NVL72)功耗高达100kW+,PCB必须具备极高的耐热性(高Tg值)和热可靠性,防止在大功率运作下发生形变。
-
极高集成度(High Density): AI芯片布线密度极高,要求PCB拥有更小的线宽线距、更多的埋盲孔以及更高的层数。
2. 需求爆发点:从H100到GB200
AI对PCB需求的拉动主要体现在“量价齐升”:
-
GPU板组(UBB/OAM):传统服务器PCB价值量约$500,而一台H100服务器的PCB价值量翻了数倍。到GB200时代,由于采用了更为复杂的设计(如Bianca/Ariel计算模块),PCB层数普遍提升至26层以上,并大量引入HDI工艺。
-
交换机(Switch):随着AI集群规模扩大,800G/1.6T交换机需求爆发。这类PCB不仅要求层数多(24层以上),且必须使用顶级的高频高速材料。
-
背板(Backplane):在英伟达Rubin架构中,出现了惊人的78层正交背板。这种板子厚度大、面积广、钻孔难度极高,单板价值量可达数千美金。
3. 需求量预测
根据Prismark及行业调研,AI服务器PCB市场规模在2024-2026年的复合增长率预计超过30%。预计到2026年,全球AI相关PCB市场空间将突破150亿美元。
三、产业链全景图:都有哪些参与者?
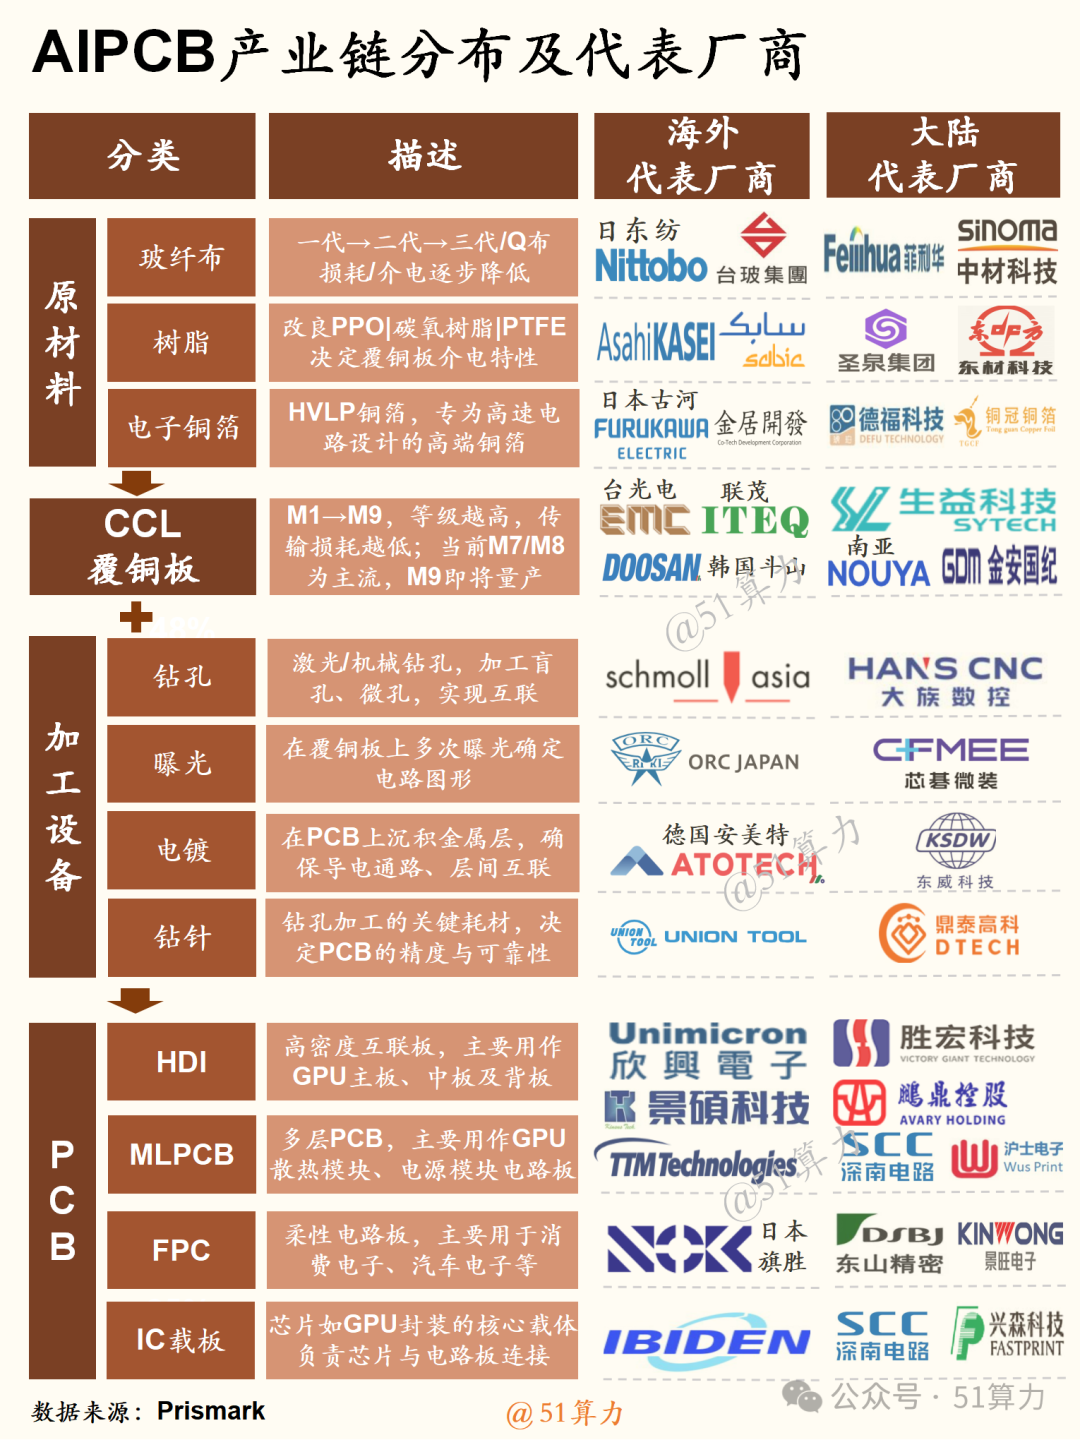
AIPCB产业链可清晰划分为上游原材料与设备、中游PCB制造、下游应用场景三大环节,产业链传导逻辑清晰:下游AI算力需求爆发→中游高端PCB产能紧缺→上游核心材料需求放量。
1、上游:原材料与设备,AIPCB的技术根基
上游是AIPCB的成本核心,原材料占PCB生产成本的60%-70%,设备决定了生产工艺的上限,高端材料与设备也是目前国产替代的核心环节。
1)核心原材料
覆铜板(CCL):PCB的核心基材,占PCB成本的30%-40%,直接决定了PCB的高速传输、散热、可靠性等核心性能。AIPCB核心需求为低Dk/Df高速覆铜板、高导热覆铜板、高Tg基材,高端市场长期被海外厂商垄断。
核心辅材:铜箔(占成本15%-20%)、半固化片(PP)、玻璃纤维布、树脂、油墨、干膜、化学药水、微型钻头等,其中超薄铜箔、高精度钻头是AIPCB的关键辅材。
2)核心生产设备
包括数控钻机、电镀线、激光直接成像设备(LDI)、压合机、AOI检测设备等,高端设备主要被日本、德国厂商垄断,国内设备厂商处于快速替代阶段。
3)上游核心参与者
| 细分品类 | 海外龙头 | 国内核心厂商 |
|---|---|---|
| 高速高频覆铜板 | 罗杰斯(Rogers)、松下、住友、Isola | 生益科技、南亚新材 |
| 锂电/电解铜箔 | JX金属、三井金属、福田金属 | 诺德股份、嘉元科技、铜冠铜箔 |
| 高端PCB设备 | 日立、三菱、Schmoll、ORC | 大族数控、芯碁微装、大族激光 |
2、中游:PCB制造,AIPCB的核心环节
中游是AIPCB产业链的核心,也是AI需求红利的核心承接环节,根据产品品类可划分为三大赛道,不同赛道的技术壁垒、竞争格局差异较大。
1)高多层高速PCB制造:聚焦AI服务器、交换机、光模块场景,核心壁垒在于高速信号设计能力、高层数板良率控制、头部客户认证资质。
2)高端IC载板制造:聚焦AI芯片封装场景,是技术壁垒最高的环节,核心壁垒在于精密制造能力、良率控制、封测厂与芯片厂认证资质。
3)高阶HDI/刚挠结合板制造:聚焦AI终端场景,核心壁垒在于高密度互联工艺、柔性制造能力、头部终端厂商认证资质。
4)中游核心参与者
-
海外公司:迅达科技(TTM)、欣兴电子、南亚塑胶等
-
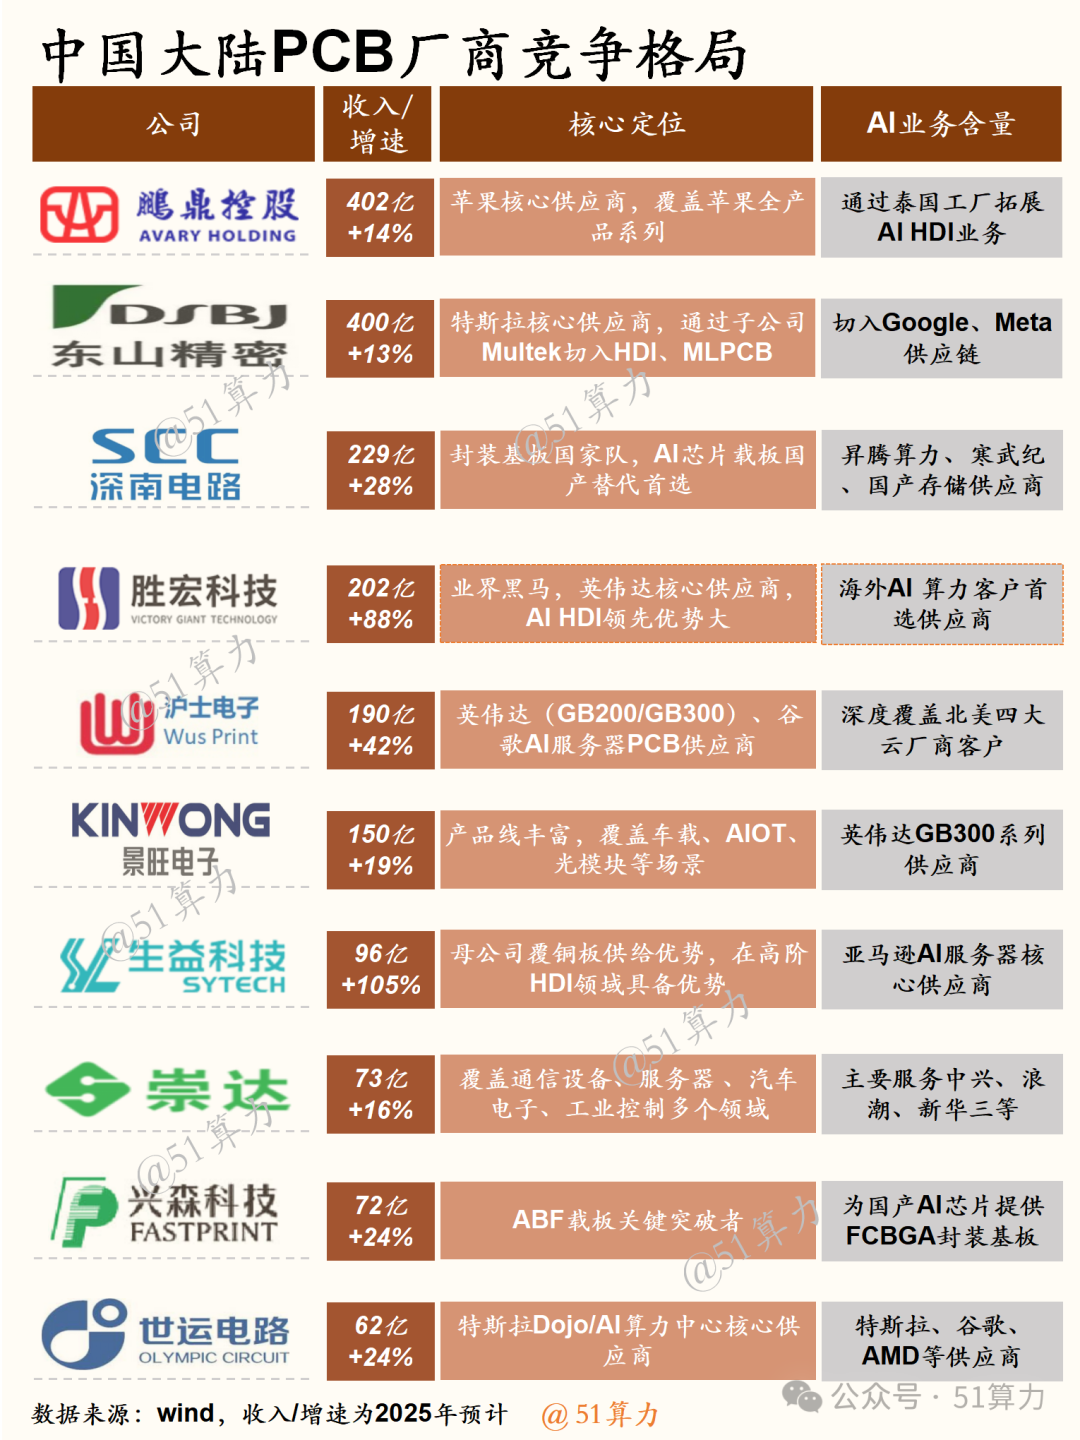
国内公司:胜宏科技、深南电路、沪电股份等
3. 下游:终端与代工
CSP(云服务商):Microsoft、Google、AWS、Meta。
服务器OEM/ODM:工业富联、广达、纬创、浪潮等。
四、中国大陆厂商竞争格局
1. 准入门槛:三座大山
-
认证周期:英伟达或北美云厂商对PCB供应商的认证周期长达1-2年。一旦进入,除非出现重大事故,否则不会轻易更换。
-
资本开支(CapEx):一条最先进的AI PCB生产线动辄投资数亿人民币,且对DI(直接成像)、等离子清洗、真空层压等设备要求极高。
-
工艺Know-how:比如“背钻(Back-drill)”工艺,在50层板上精准去除多余孔径且不伤及内层线路,这需要极长时间的经验积累。
2、中国大陆PCB厂商是这一轮AIPCB浪潮的最大受益者,整体竞争格局可见下图
五、未来技术趋势:玻璃基板与CPO
为了应对算力极限要求,两个颠覆性技术正在路上:
1. 玻璃基板(Glass Substrate)
有机材料在极高性能下会面临散热和形变瓶颈。英特尔、三星已在积极布局玻璃基板。玻璃具有极佳的平整度和热膨胀匹配度(CTE),能承载更大、更密的芯片组。2026年被认为是玻璃基板小规模量产的元年。
2. CPO(共封装光学)
当电信号传输遇到“墙”时,光信号上板成为必然。CPO技术要求PCB能够支持光电信号的高精度共封装。这不仅改变了PCB的布线逻辑,更对钻孔精度和层间对位提出了亚微米级的要求。
六、最值得关注的细分方向及公司
1. 受益于Blackwell架构升级的厂商
英伟达GB200带来的不仅是层数提升,更是HDI工艺的大面积渗透。
- 关注公司:胜宏科技(英伟达份额不断上升)、欣兴电子(载板+HDI双龙头)。
2. 高频高速基材(CCL)国产替代
AI基材长期被日台企业垄断。但在供应链安全大趋势下,国产高端M7/M8级基材的导入迫在眉睫。
- 关注公司:生益科技。作为国内CCL领头羊,其在极低损耗产品的研发上已处于全球第二梯队头部。
3. 占据高端数通与背板壁垒的龙头
能在70层以上PCB或1.6T交换机板上保持高良率的厂商很少。
- 关注公司:沪士电子、深南电路。前者在数通板领域有很强强的海外溢价,后者则在封装载板与服务器板的国产化中扮演重要角色。
AI时代,PCB不再是一个周期性的夕阳制造行业,而是一个具有强技术研发属性的硬核赛道。随着2026年AI算力需求的进一步下沉(从云端到边缘AI PC/手机),产业链的成长才刚刚开始。