澜起科技的“柏基10问”
来源:51算力公众号 · 作者:学习大鳄 · 在微信阅读原文 ↗
“柏基10问”(10-Question Stock Research Framework)是百年投资巨头——英国柏基投资(Baillie Gifford)长期成长投资的核心尽调框架。作为以精准押注特斯拉、亚马逊、腾讯等超级成长股而闻名的机构,柏基这一框架的精髓在于完全忽略短期股价波动,通过10个极具前瞻性的根本问题,寻找在未来5-10年内有潜力实现5倍甚至更高增长的“极少数”伟大企业。
我们以“柏基10问”为框架,剖析中国高速互连芯片龙头——澜起科技。
1. 未来五年,公司的销售额是否有翻倍的空间?
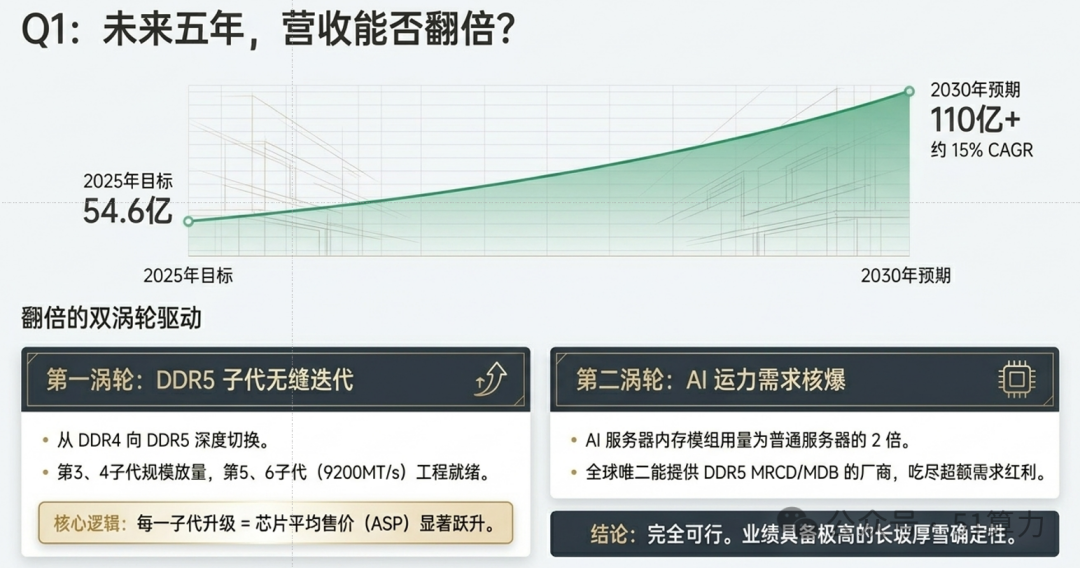
回答:空间巨大,且确定性很高。
- 业绩基数:澜起科技营收表现强劲,实现了跨越式发展。未来5年销售额翻倍意味着目标指向110亿元以上。
- 翻倍驱动力:DDR5子代迭代:服务器内存接口芯片正处于从DDR4向DDR5切换并持续升级的黄金期。目前第3、4子代正在规模放量,第5、6子代(速率高达9200MT/s)工程研发进展顺利。每一子代升级都伴随芯片平均售价(ASP)的显著提升。
- AI运力需求爆发:AI服务器的内存模组用量通常是普通服务器的2倍。澜起作为全球唯二能提供DDR5 MRCD/MDB(高带宽内存模组配套芯片)的厂商,正深度受益于AI服务器的超额需求。
2. 十年及以后会发生什么?
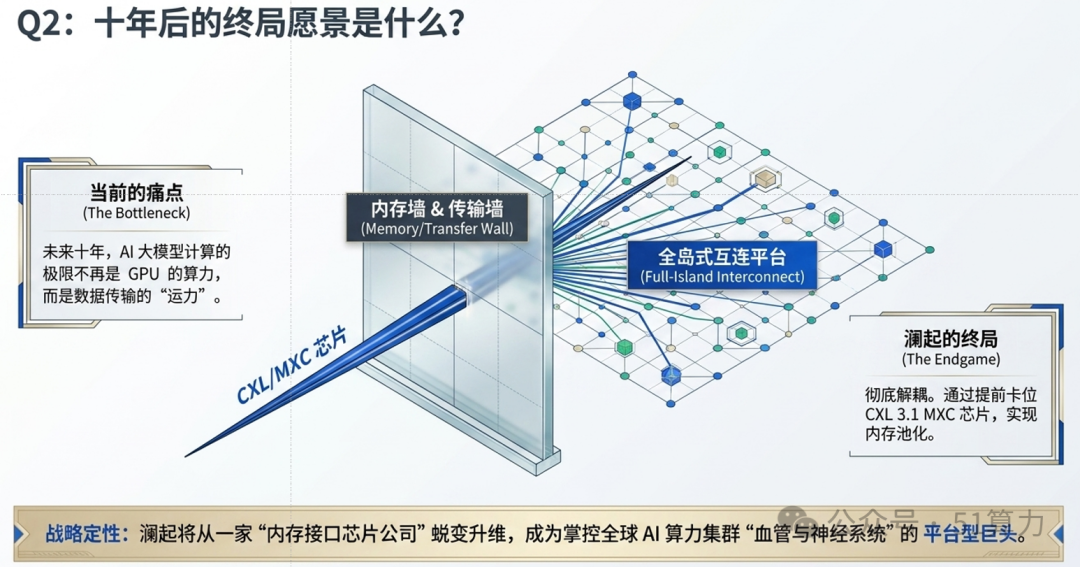
回答:突破“内存墙”与“传输墙”,跃升为全球数据中心平台级互连芯片巨头。
- 行业终局痛点:未来十年,AI大模型和异构计算的极限不再仅取决于GPU/CPU的算力,更取决于数据传输的“运力”。
- 澜起的卡位:十年后,CXL(Compute Express Link)技术将走向完全的内存池化与全岛式互连。澜起已提前布局CXL 3.1 MXC芯片。长期来看,澜起将从一家“内存接口芯片公司”演变为掌控整个AI算力集群“血管与神经系统”的全球平台型公司。
3. 公司的竞争优势是什么?
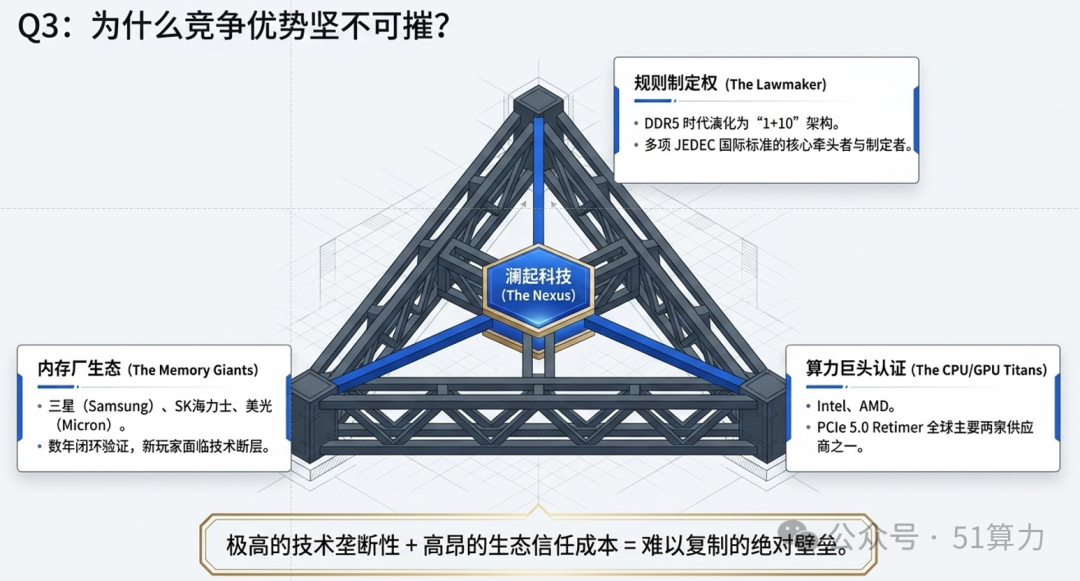
回答:全球技术垄断性、深厚的生态护城河。
- 硬核技术:澜起是全球内存接口芯片(RCD/DB)三巨头之一,甚至在DDR5时代成为了多项国际标准(JEDEC)的牵头制定者。
- 生态壁垒:该类芯片需要与全球三大内存厂(三星、海力士、美光)以及CPU巨头(Intel、AMD)进行数年、数百项指标的联合闭环验证。新玩家不仅面临技术断层,也无法获得这种高昂的生态信任,壁垒深厚。
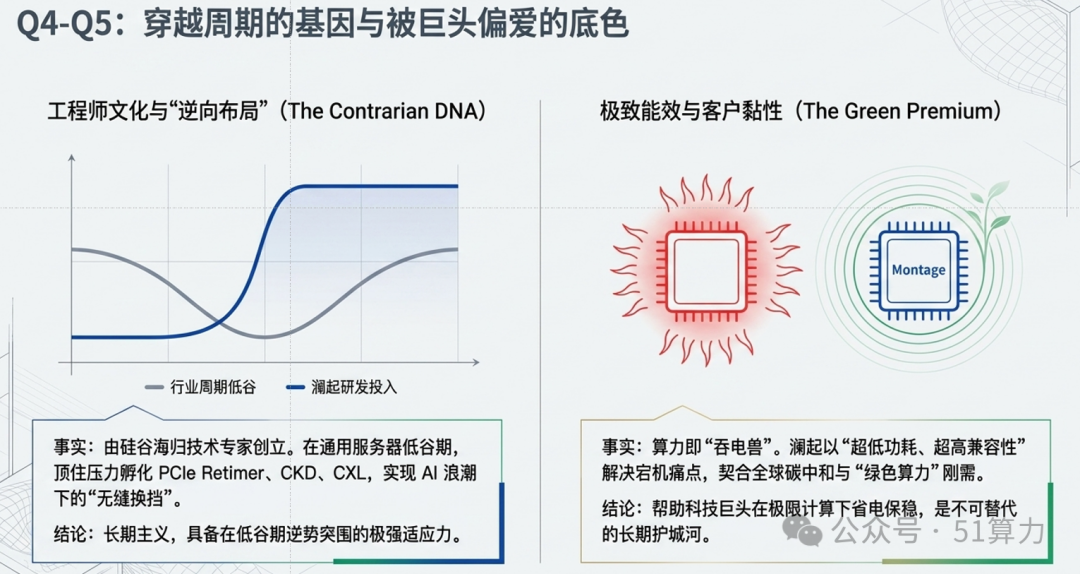
4. 企业文化是否差异化?是否具备出色的适应能力?
回答:典型的工程师文化,具备在低谷期“逆向布局”的战略定力。
- 文化基因:由硅谷海归技术专家戴光耀、杨崇和等人联合创立,企业内部推崇技术前瞻性与高效研发执行。
- 适应能力:澜起历经多次内存世代交替的阵痛。它的生存哲学是在行业低谷期反而加大研发投入。例如在遭遇通用服务器传统周期低迷时,公司顶住压力全力孵化PCIe Retimer、CKD和CXL芯片,从而在AI浪潮来临时实现了完美的“无缝换挡”。
5. 为什么客户喜欢你?哪些社会/环境因素会影响长期增长?
回答:提供极致的“低功耗与稳定性”;契合低碳数据中心的刚需。
- 客户价值:在AI集群中,任何一颗微小芯片的故障或过热都会导致高昂的算力停机损失。澜起的芯片以“超低功耗、超高兼容性”著称,能帮谷歌、微软、腾讯等大厂在极限计算下省电、保稳。
- 社会因素(ESG):算力是“吞电兽”,全球碳中和趋势和“绿色算力”政策对数据中心能效比提出了严苛要求。澜起通过创新的电路设计降低互连能耗,并通过CXL技术减少内存闲置浪费,完全站在了绿色科技演进的正确一边。
6. 公司的回报(利润率/资本回报率)是否值得?
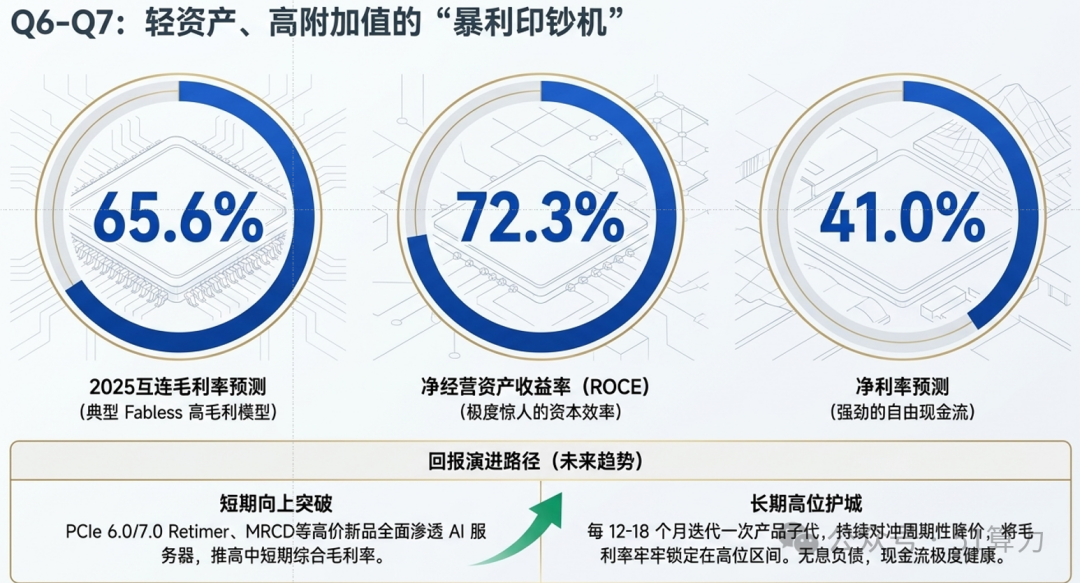
回答:极其诱人,展现出“轻资产、高附加值”的特征。
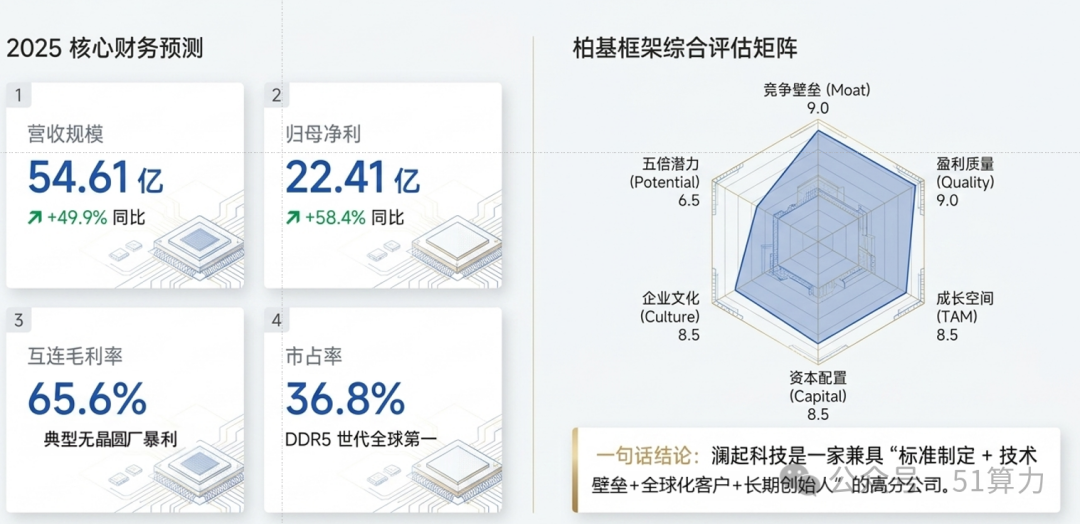
- 财务表现:整体毛利率表现极为亮眼,维持在较高水平。由于高毛利新品(MRCD/MDB、PCIe Retimer、CKD、CXL MXC)的收入占比持续攀升,公司互连类芯片产品线的毛利率冲高。
- 净利润率:净利润表现优异,净利润率维持在高水平,具备极其充沛的自由现金流创造能力。
7. 投资回报未来会上升还是下降?
回答:中短期内有望继续冲高,长期保持高位稳定。
- 中短期(上升):随着DDR5更高子代的切换,以及单价和毛利率更高的PCIe 6.0/7.0 Retimer、MRCD等新品在AI服务器中大规模渗透,产品组合的综合毛利率在中短期内仍有向上驱动力。
- 长期(稳定):当技术世代完全成熟后毛利率会有自然平调,但澜起通过每12-18个月迭代一代理论上可以持续对冲周期性降价。
8. 公司如何分配和配置资本?
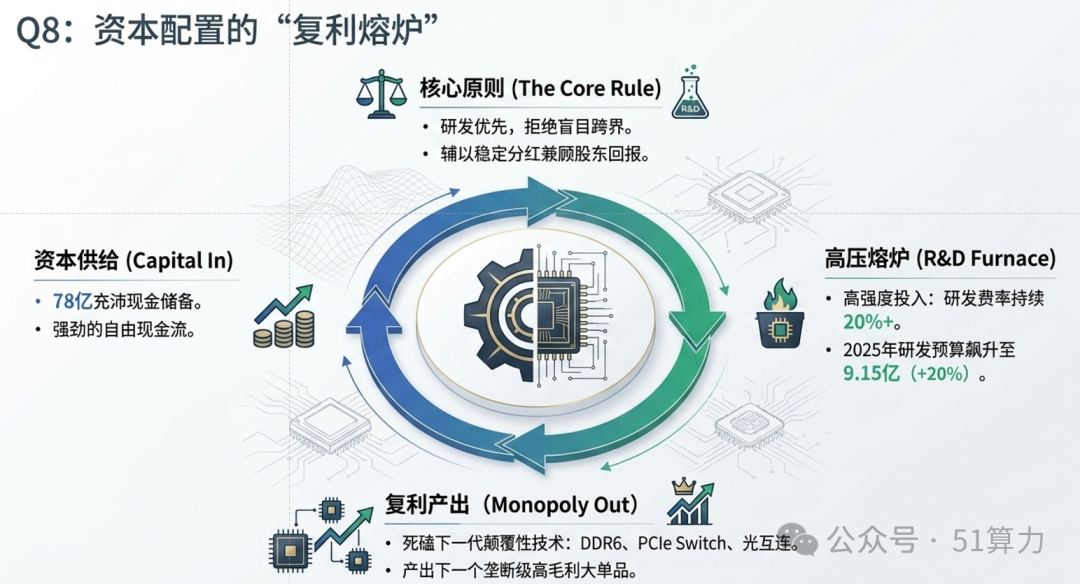
回答:聚焦核心主业,高强度研发驱动。
- 研发投入:公司赚取的利润高比例被重新投入到前沿研发中(年研发费用约占营收的16%-17%左右),用于研发下一代DDR6、PCIe Switch和光互连技术。
- 资本外延:澜起通过参与设立产业基金,主要围绕半导体上游、高速互连生态进行战略投资,资本配置高度聚焦,从未发生盲目跨界或资本恶性浪费。
9. 这家公司如何能变成现在的5倍,甚至更高市值?
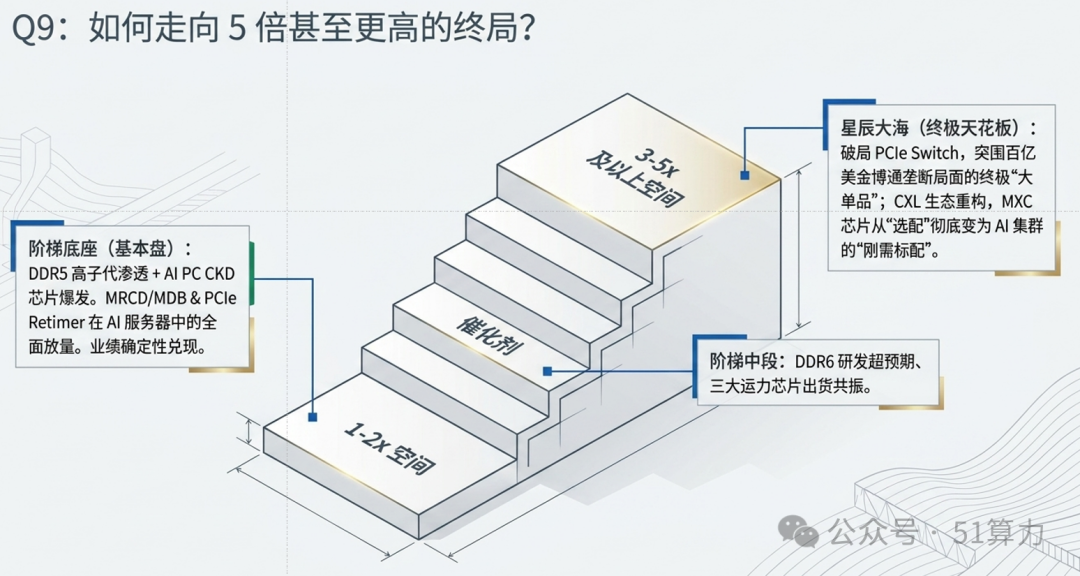
回答:天花板的逐层打开——从“内存配套”到“网络交换”。
- 1-2倍路径:现有的DDR5高子代渗透+AI PC带来的CKD芯片爆发+AI服务器带来的MRCD/MDB和PCIe Retimer全面放量。
- 3-5倍及以上路径(星辰大海):
- PCIe Switch(交换芯片)研发成功并量产:这一市场目前由博通(Broadcom)等美资巨头垄断,市场规模高达百亿美金,是澜起正在全力推进的终极“大单品”。
- CXL生态彻底重构算力:如果CXL技术在未来5-8年内颠覆传统服务器架构,澜起的MXC芯片将从“选配”变成每个内存扩展模块的“刚需标配”。
10. 为什么市场现在没有完全意识(定价)到这一点?
回答:市场存在“周期性偏见”与“技术认知时滞”。
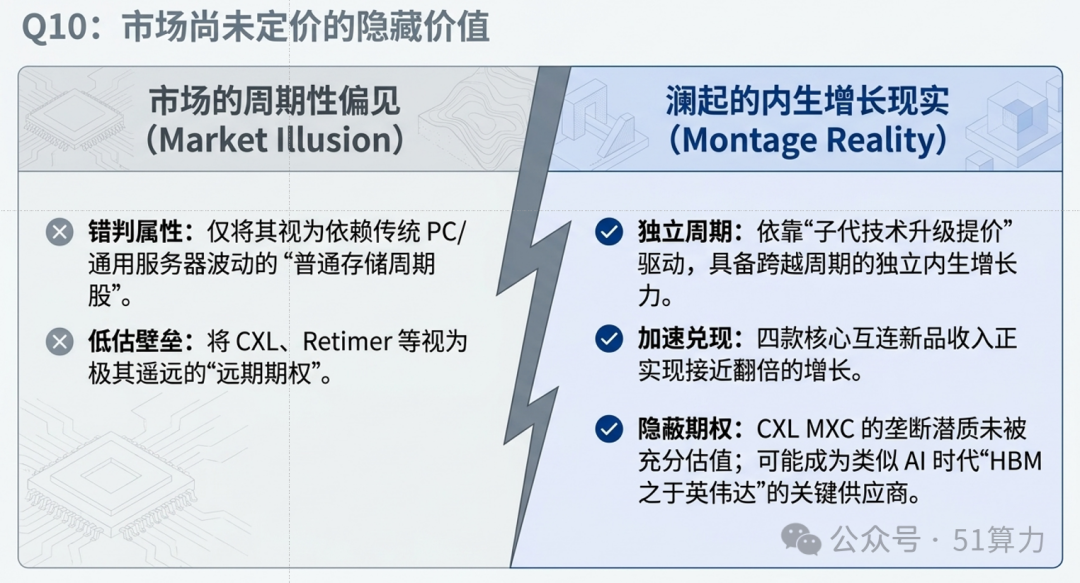
- 偏见一:传统机构容易将澜起误分类为跟随传统PC、通用服务器出货量波动的“普通存储概念股”,低估了其依靠“子代技术升级提价”独立于周期的内生增长逻辑。
- 偏见二:市场对于CXL、MRCD、Retimer等高速互连新品的爆发速度和壁垒高度缺乏直观感知,往往将其视为远期“期权”。但财报显示,这四款新品的合计收入正实现接近翻倍的增长,业绩正在加速兑现,而估值可能未完全反映其未来在AI运力时代的竞争力。
结论
按照柏基投资的逻辑,澜起科技契合了“行业雪坡极长(AI运力缺口)、护城河极深(全球唯二/唯三)、商业模式暴利(70%毛利率)、管理层聚焦且有野心”的超级成长股特征,在BG偏好的定性维度中得分很高。
主要风险因素(BG视角的"逆向辩证")
- 三星宣布自供DDR5 RCD芯片(40%自供率),直接威胁最大客户份额
- 当前估值已反映大部分乐观预期,安全边际有限
注:文章内容仅供学习交流,不做任何投资建议。